
Theo khoản 2 Điều 14 Luật Thuế giá trị gia tăng 2024 quy định:

“Khấu trừ thuế giá trị gia tăng đầu vào
…
2. Điều kiện khấu trừ thuế giá trị gia tăng đầu vào được quy định như sau:
…
b) Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ;”
Theo điểm g khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP quy định như sau:
“Chứng từ thanh toán không dùng tiền mặt
…
2. Một số trường hợp đặc thù theo quy định tại điểm b khoản 2 Điều 14 Luật Thuế giá trị gia tăng bao gồm:
…
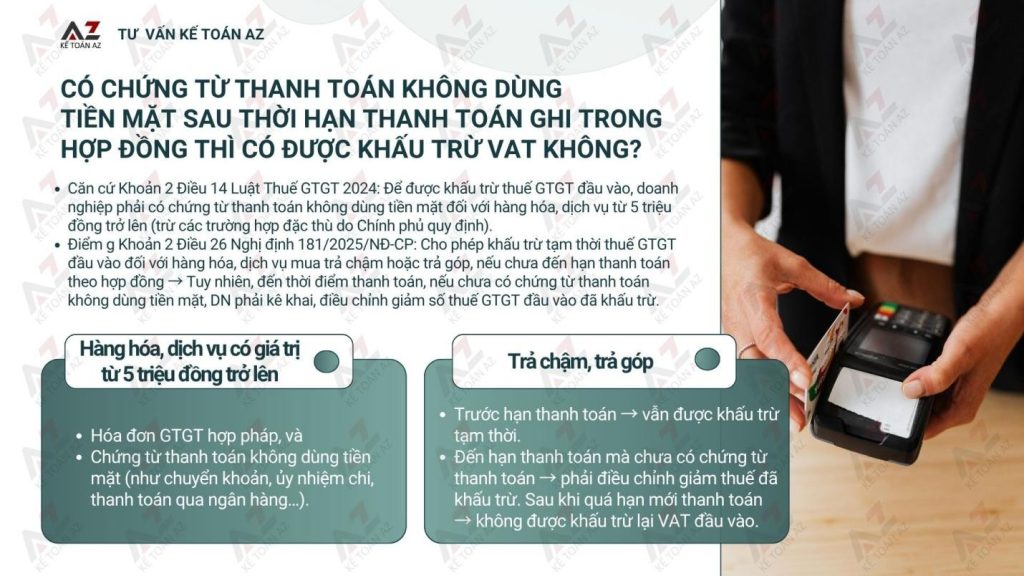
g) Đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên, cơ sở kinh doanh căn cứ vào hợp đồng mua hàng hóa, dịch vụ bằng văn bản, hóa đơn giá trị gia tăng và chứng từ thanh toán không dùng tiền mặt của hàng hóa, dịch vụ mua trả chậm, trả góp để khấu trừ thuế giá trị gia tăng đầu vào. Trường hợp chưa có chứng từ thanh toán không dùng tiền mặt do chưa đến thời điểm thanh toán theo hợp đồng, phụ lục hợp đồng thì cơ sở kinh doanh vẫn được khấu trừ thuế giá trị gia tăng đầu vào. Trường hợp đến thời điểm thanh toán theo hợp đồng, phụ lục hợp đồng, cơ sở kinh doanh không có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh phải kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng.”
Ngoài ra, theo Công văn 434/VLO-QLDN2 ngày 21/08/2025 của Thuế tỉnh Vĩnh Long hướng dẫn về việc chậm thanh toán theo hợp đồng hoặc phụ lục hợp đồng:
=> Đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 5 triệu đồng trở lên, nhưng đến thời điểm thanh toán theo hợp đồng, phụ lục hợp đồng, cơ sở kinh doanh không có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh phải kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng.
– Trong tường hợp hàng hóa, dịch vụ mua trả chậm đến thời điểm thanh toán theo hợp đồng hoặc phụ lục hợp đồng mà không có chứng từ thanh toán và cơ sở kinh doanh đã kê khai điều chỉnh giảm thuế GTGT đầu vào đã khấu trừ nhưng sau đó (sau thời hạn thỏa thuận trả chậm theo hợp đồng hoặc phụ lục hợp đồng) cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì trường hợp này cũng không được kê khai khấu trừ thuế GTGT đầu vào.
=> Nếu chứng từ thanh toán không dùng tiền mặt được phát sinh sau thời hạn thanh toán thì doanh nghiệp không đủ điều kiện trừ thuế GTGT đầu vào .
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



