
Trong bối cảnh cơ quan thuế ngày càng siết chặt công tác quản lý rủi ro và minh bạch hóa hoạt động kinh doanh, việc theo dõi và phân tích các chỉ số tài chính trở thành yêu cầu tất yếu đối với doanh nghiệp. Một trong những tham số quan trọng được sử dụng hiện nay là hệ số K trong kế toán – chỉ số cảnh báo được thiết kế để phát hiện sớm nguy cơ doanh nghiệp có thể xuất hóa đơn không đúng thực tế. Hiểu rõ về cách tính, ngưỡng cảnh báo và hậu quả pháp lý khi vi phạm hệ số K không chỉ giúp doanh nghiệp chủ động phòng ngừa rủi ro mà còn thể hiện sự tuân thủ trong quản lý tài chính minh bạch và bền vững.

1. Hệ số K trong kế toán là gì?
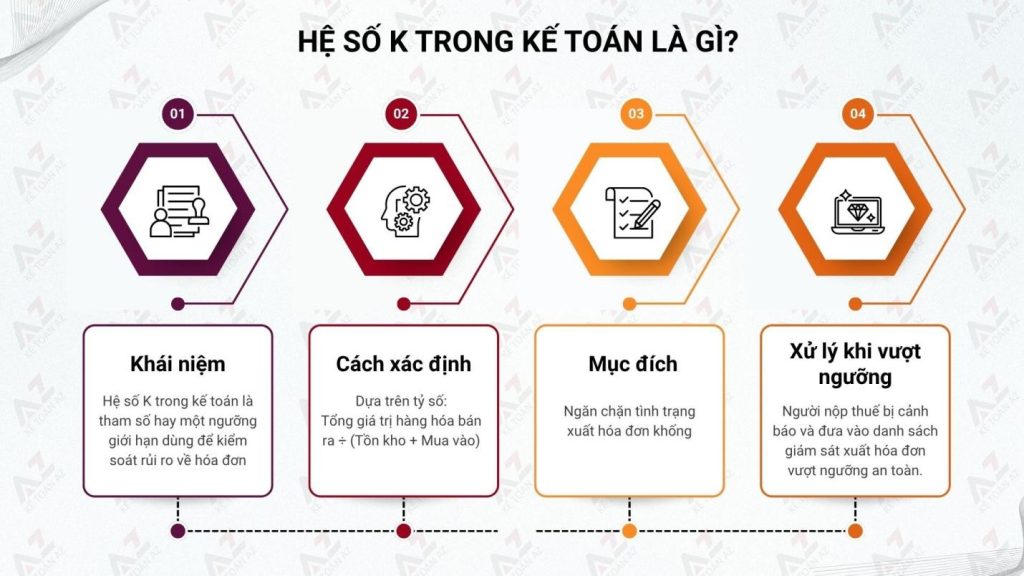
Theo Công văn 2392/TCT-QLRR năm 2023 về kiểm tra hóa đơn điện tử do Tổng cục Thuế ban hành có thể hiểu hệ số K trong kế toán là tham số hay một ngưỡng giới hạn dùng để kiểm soát rủi ro về hóa đơn, ngăn chặn tình trạng xuất hóa đơn khống được xác định dựa trên tỷ số của tổng giá trị hàng hóa bán ra với tổng giá trị hàng hóa tồn kho và mua vào.
Trường hợp người nộp thuế vượt ngưỡng sẽ cảnh báo và đưa vào “Danh sách NNT thuộc diện giám sát xuất hoá đơn vượt ngưỡng an toàn”.
2. Cách tính hệ số K trong kế toán
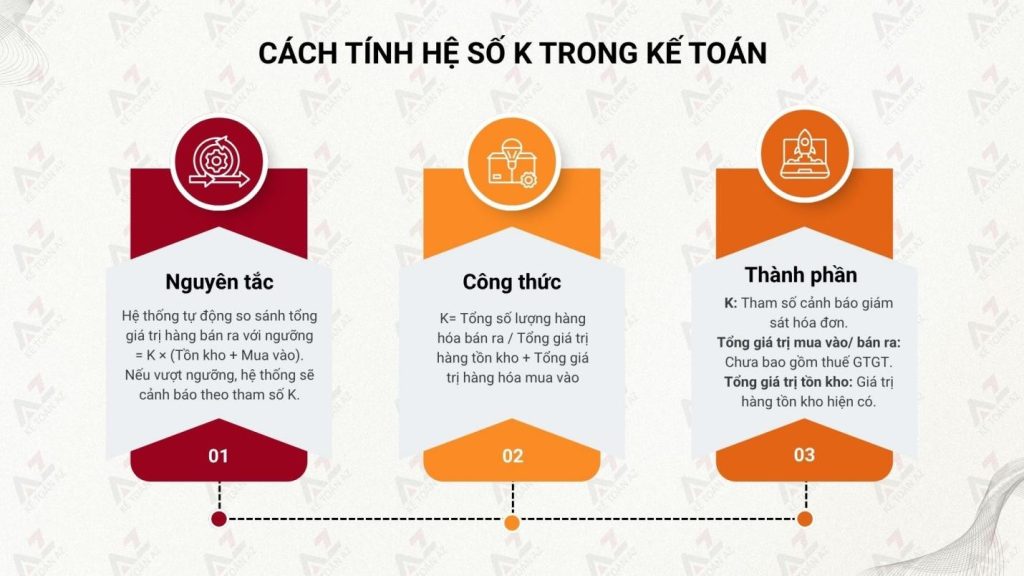
Tại Công văn 2392/TCT-QLRR năm 2023 có hướng dẫn về hệ số K trong kế toán như sau:
– Hệ thống tự động kiểm soát tổng giá trị hàng hóa bán ra trên các hóa đơn đã xuất so với ngưỡng giá trị hàng hóa đầu vào được tính toán bằng K lần tổng giá trị hàng tồn kho và tổng giá trị trị hàng hóa mua vào.
– Hệ thống cảnh báo thực hiện theo tham số K.
Công thức tính hệ số K trong kế toán được quy định như sau:

Trong đó:
– K là tham số cảnh báo giám sát hóa đơn
– Tổng giá trị bán ra là tổng giá trị hàng hóa bán ra chưa bao gồm thuế GTGT
– Tổng giá trị hàng tồn kho là tổng giá trị hàng tồn kho
– Tổng giá trị hàng hóa mua vào là tổng giá trị hàng hóa mua vào chưa bao gồm thuế GTGT
3. Hệ số K bao nhiêu là rủi ro?
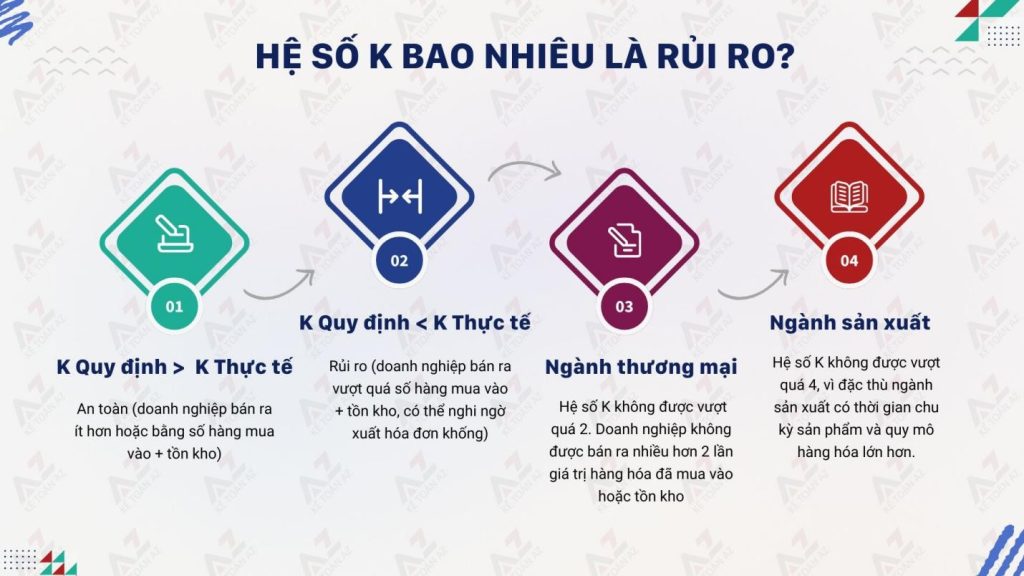
Khi hệ số K quy định > hệ số K thực tế tại đơn vị: Được coi là an toàn. Điều này có nghĩa là doanh nghiệp đã bán ra ít hơn số lượng hàng hóa đã mua vào và còn tồn kho.
Khi hệ số K quy định < hệ số K thực tế tại đơn vị: Được coi là có rủi ro. Tức là doanh nghiệp đã bán ra nhiều hơn số lượng hàng hóa mà họ đã mua vào và còn tồn kho. Điều này có thể báo hiệu việc doanh nghiệp có thể đang xuất hóa đơn khống hoặc có các giao dịch không minh bạch.
Lưu ý:
Ngưỡng rủi ro: Mức ngưỡng K bao nhiêu được coi là rủi ro còn tùy thuộc vào từng ngành nghề, quy định của cơ quan thuế tại thời điểm đó,…ví dụ:
- Ngành thương mại: Hệ số K không được vượt quá 2. Điều này có nghĩa doanh nghiệp không được bán ra nhiều hơn 2 lần giá trị hàng hóa đã mua vào hoặc tồn kho.
- Ngành sản xuất: Hệ số K không được vượt quá 4, vì đặc thù ngành sản xuất có thời gian chu kỳ sản phẩm và quy mô hàng hóa lớn hơn.
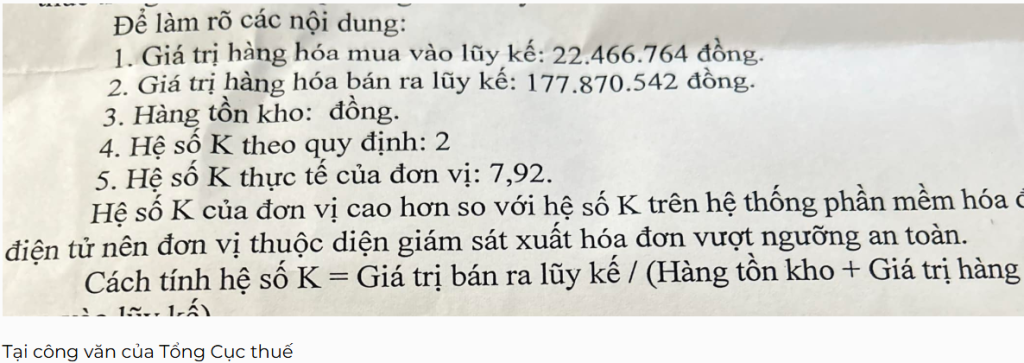
Ví dụ minh họa cho 1 DN thương mại:
- Hệ số K quy định: 2 (doanh nghiệp không được bán ra nhiều hơn 2 lần giá trị hàng hóa đã mua vào hoặc tồn kho.)
- Hệ số K thực tế: 7.92 (doanh nghiệp bán ra nhiều hơn 7.92 lần giá trị hàng hóa đã mua vào hoặc tồn kho.)
→ Trường hợp này hệ số K thực tế > hệ số K quy định → dấu hiệu rủi ro.
4. Rủi ro khi người nộp thuế sử dụng hóa đơn điện tử vượt ngưỡng hệ số K
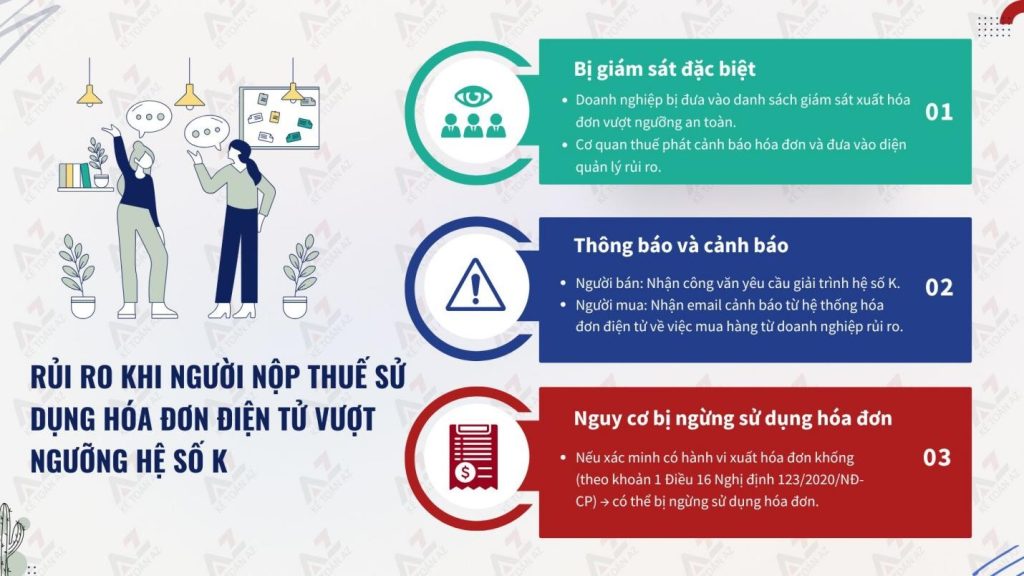
Trường hợp người nộp thuế sử dụng hóa đơn điện tử vượt ngưỡng hệ số K thì:
– Sẽ bị đưa vào danh sách thuộc diện giám sát xuất hoá đơn vượt ngưỡng an toàn;
CQT sẽ phát đi cảnh báo hoá đơn và đưa vào danh sách quản lý
- Người bán: Nhận công văn yêu cầu giải trình hệ số K từ Cơ quan thuế
- Người mua: Nhận email từ hoadondientu.gdt.gov.vn cảnh cáo DN mua hàng của DN có rủi ro
– Xem xét, xác định các trường hợp thuộc diện ngừng sử dụng hóa đơn nếu đã xác minh là doanh nghiệp xuất hóa đơn khống thuộc trường hợp quy định tại khoản 1 Điều 16 Nghị định 123/2020/NĐ-CP.
5. Có bao nhiêu trường hợp ngừng sử dụng sử hóa đơn điện tử?
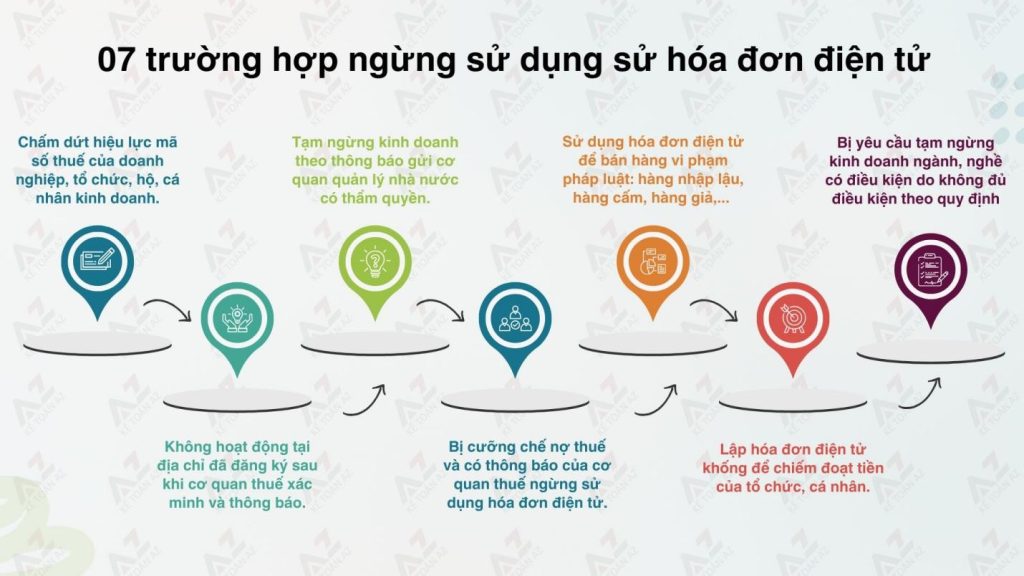
Theo Điều 16 Nghị định 123/2020/NĐ-CP quy định về việc ngừng sử dụng hóa đơn điện tử như sau:
“Ngừng sử dụng hóa đơn điện tử
1. Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh thuộc các trường hợp sau ngừng sử dụng hóa đơn điện tử có mã của cơ quan thuế, ngừng sử dụng hóa đơn điện tử không có mã của cơ quan thuế:
a) Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh chấm dứt hiệu lực mã số thuế;
b) Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh thuộc trường hợp cơ quan thuế xác minh và thông báo không hoạt động tại địa chỉ đã đăng ký;
c) Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh thông báo với cơ quan quản lý nhà nước có thẩm quyền tạm ngừng kinh doanh;
d) Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh có thông báo của cơ quan thuế về việc ngừng sử dụng hóa đơn điện tử để thực hiện cưỡng chế nợ thuế;
đ) Trường hợp có hành vi sử dụng hóa đơn điện tử để bán hàng nhập lậu, hàng cấm, hàng giả, hàng xâm phạm quyền sở hữu trí tuệ bị cơ quan chức năng phát hiện và thông báo cho cơ quan thuế;
e) Trường hợp có hành vi lập hóa đơn điện tử phục vụ mục đích bán khống hàng hóa, cung cấp dịch vụ để chiếm đoạt tiền của tổ chức, cá nhân bị cơ quan chức năng phát hiện và thông báo cho cơ quan thuế;
g) Trường hợp cơ quan đăng ký kinh doanh, cơ quan nhà nước có thẩm quyền yêu cầu doanh nghiệp tạm ngừng kinh doanh ngành, nghề kinh doanh có điều kiện khi phát hiện doanh nghiệp không có đủ điều kiện kinh doanh theo quy định của pháp luật.
Căn cứ kết quả thanh tra, kiểm tra, nếu cơ quan thuế xác định doanh nghiệp được thành lập để thực hiện mua bán, sử dụng hóa đơn điện tử không hợp pháp hoặc sử dụng không hợp pháp hóa đơn điện tử để trốn thuế theo quy định thì cơ quan thuế ban hành quyết định ngừng sử dụng hóa đơn điện tử; doanh nghiệp bị xử lý theo quy định của pháp luật.”
=> Như vậy, có 07 trường hợp ngừng sử dụng sử hóa đơn điện tử có mã của cơ quan thuế, ngừng sử dụng hóa đơn điện tử không có mã của cơ quan thuế theo quy định của pháp luật.
6. Một số yếu tố ảnh hưởng đến hệ số K
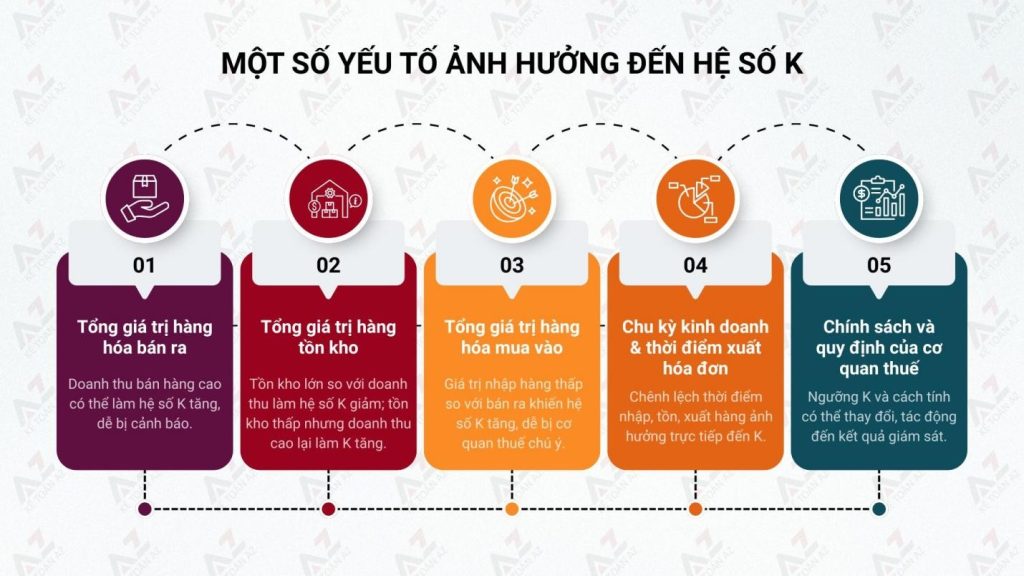
- Tổng giá trị hàng hóa bán ra: Nếu doanh nghiệp phát hành nhiều hóa đơn với giá trị bán ra lớn thì hệ số K có thể tăng, gây cảnh báo từ hệ thống thuế. Việc kiểm soát doanh thu bán hàng chính xác là rất quan trọng.
- Tổng giá trị hàng tồn kho: Giá trị hàng tồn kho phản ánh mức độ tích trữ hàng hóa chưa bán ra. Hàng tồn kho quá lớn so với doanh thu bán ra có thể làm giảm hệ số K, hoặc ngược lại nếu hàng tồn kho thấp mà doanh thu lớn.
- Tổng giá trị hàng hóa mua vào: Giá trị nhập hàng ảnh hưởng trực tiếp đến hệ số K cảnh báo giám sát hóa đơn, vì hệ số này phản ánh tỷ lệ giữa bán ra và mua vào. Nếu giá trị mua vào thấp so với bán ra, hệ số K sẽ tăng cao và có thể bị hệ thống thuế cảnh báo.
- Chu kỳ kinh doanh và thời điểm xuất hóa đơn: Thời gian giữa nhập hàng, tồn kho và xuất hóa đơn có thể làm biến động hệ số K do khác biệt về thời điểm ghi nhận các giá trị trên.
- Chính sách và quy định của cơ quan thuế: Cơ quan thuế có thể điều chỉnh ngưỡng cảnh báo hoặc cách tính hệ số K theo từng thời kỳ, ảnh hưởng đến kết quả giám sát.
Tóm lại, hệ số K không chỉ là một con số đơn thuần mà là công cụ quản lý rủi ro hiệu quả được cơ quan thuế sử dụng để giám sát tính minh bạch trong hoạt động xuất hóa đơn của doanh nghiệp. Việc hiểu rõ cách tính, nhận diện ngưỡng rủi ro và kiểm soát các yếu tố ảnh hưởng đến hệ số K là bước đi chiến lược để doanh nghiệp tránh rơi vào diện giám sát, bị cảnh báo hoặc nghiêm trọng hơn là bị ngừng sử dụng hóa đơn điện tử. Trong môi trường pháp lý ngày càng chặt chẽ, sự chủ động tuân thủ là chìa khóa giúp doanh nghiệp vận hành ổn định và phát triển bền vững.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



