
Trong hệ thống kế toán doanh nghiệp, việc phản ánh đầy đủ, chính xác và kịp thời các khoản tiền đang chuyển là yêu cầu quan trọng nhằm đảm bảo tính minh bạch và đúng đắn trong báo cáo tài chính. Việc nắm vững nguyên tắc hạch toán tài khoản này không chỉ giúp doanh nghiệp kiểm soát tốt luồng tiền mà còn đảm bảo tuân thủ đúng các chuẩn mực kế toán hiện hành. Chuyên đề này sẽ tập trung làm rõ các nguyên tắc hạch toán liên quan đến tài khoản 113, từ đó giúp người học áp dụng hiệu quả vào thực tiễn kế toán doanh nghiệp.

1. Nguyên tắc kế toán
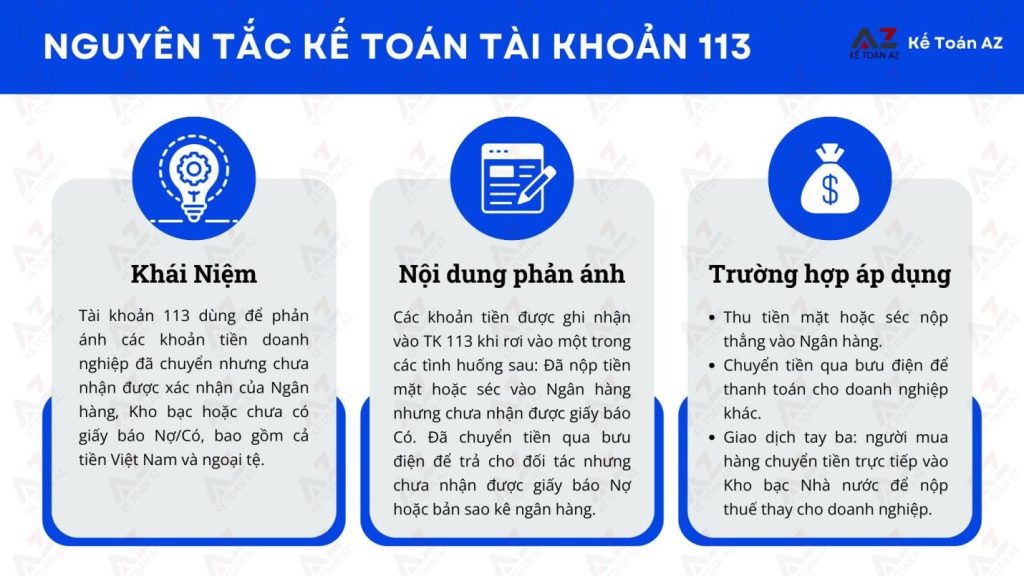
– Tài khoản 113 là tài khoản dùng để phản ánh các khoản tiền của doanh nghiệp đã nộp vào Ngân hàng, Kho bạc Nhà nước, đã gửi bưu điện để chuyển cho Ngân hàng nhưng chưa nhận được giấy báo Có, đã trả cho doanh nghiệp khác hay đã làm thủ tục chuyển tiền từ tài khoản tại Ngân hàng để trả cho doanh nghiệp khác nhưng chưa nhận được giấy báo Nợ hay bản sao kê của Ngân hàng.
– TK113 – “Tiền đang chuyển” gồm tiền Việt Nam và ngoại tệ đang chuyển trong các trường hợp sau:
- Thu tiền mặt hoặc séc nộp thẳng vào Ngân hàng;
- Chuyển tiền qua bưu điện để trả cho doanh nghiệp khác;
- Thu tiền bán hàng chuyển thẳng vào Kho bạc để nộp thuế (giao tiền tay ba giữa doanh nghiệp với người mua hàng và Kho bạc Nhà nước).
2. Kết cấu và nội dung phản ánh của tài khoản 113 – “Tiền đang chuyển”
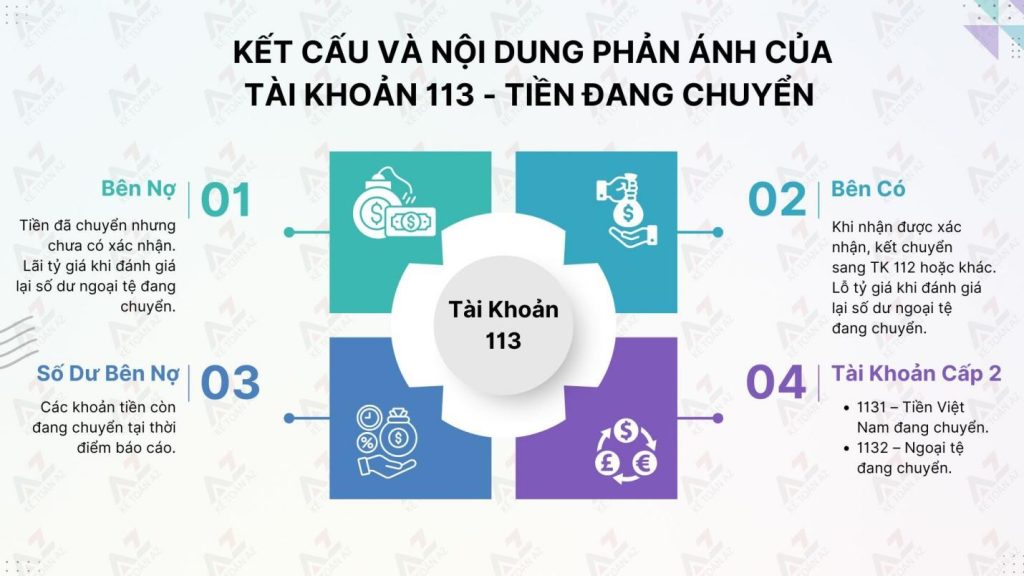
– Bên Nợ:
- Các khoản tiền mặt hoặc séc bằng tiền Việt Nam, ngoại tệ đã nộp vào Ngân hàng hoặc đã gửi bưu điện để chuyển vào Ngân hàng nhưng chưa nhận được giấy báo Có;
- Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ là tiền đang chuyển tại thời điểm báo cáo.
– Bên Có:
- Số tiền kết chuyển vào tài khoản 112 – Tiền gửi Ngân hàng, hoặc tài khoản có liên quan;
- Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ là tiền đang chuyển tại thời điểm báo cáo.
– Số dư bên Nợ:
- Các khoản tiền còn đang chuyển tại thời điểm báo cáo.
– Tài khoản 113 – “Tiền đang chuyển” có 2 tài khoản cấp 2:
- Tài khoản 1131 – Tiền Việt Nam: Phản ánh số tiền Việt Nam đang chuyển.
- Tài khoản 1132 – Ngoại tệ: Phản ánh số ngoại tệ đang chuyển.
3. Phương pháp hạch toán một số nghiệp vụ kinh tế phát sinh
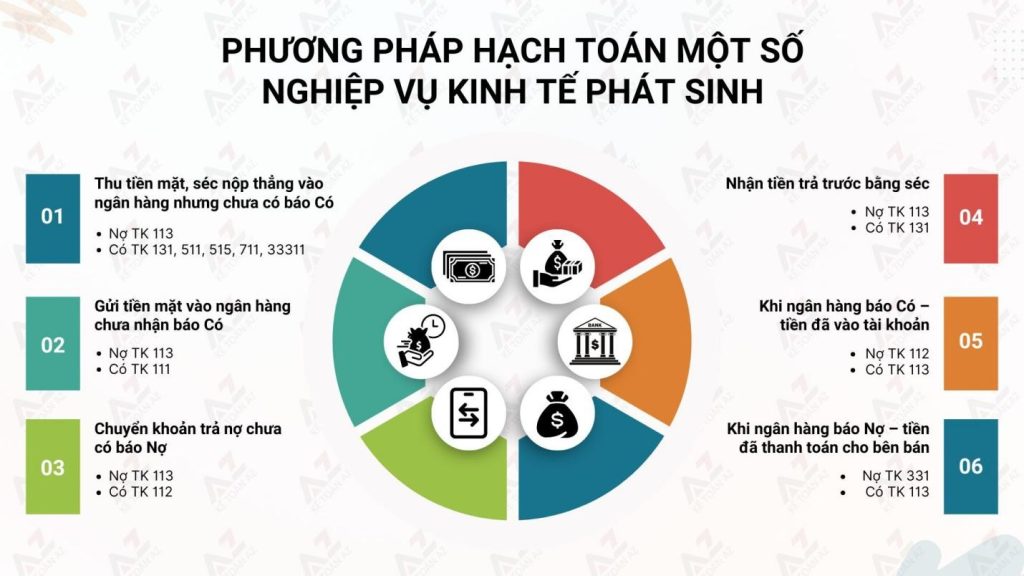
3.1. Thu tiền bán hàng, tiền nợ của khách hàng hoặc các khoản thu nhập khác bằng tiền mặt hoặc séc nộp thẳng vào Ngân hàng (không qua quỹ) nhưng chưa nhận được giấy báo Có của Ngân hàng
Nợ TK 113 – Tiền đang chuyển (1131, 1132)
Có TK 131 – Phải thu của khách hàng (thu nợ của khách hàng)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
Có TK 515 – Doanh thu hoạt động tài chính
Có TK 711 – Thu nhập khác
Có TK 33311 – Thuế GTGT phải nộp (nếu có)
3.2. Xuất quỹ tiền mặt gửi vào Ngân hàng nhưng chưa nhận được giấy báo Có của Ngân hàng
Nợ TK (1131, 1132) Tiền đang chuyển
Có TK (1111, 1112) – Tiền mặt
3.3. Làm thủ tục chuyển tiền từ tài khoản ở Ngân hàng để trả cho chủ nợ nhưng chưa nhận được giấy báo Nợ của Ngân hàng
Nợ TK (1131, 1132) Tiền đang chuyển
Có TK (1121, 1122) Tiền gửi Ngân hàng
3.4. Khách hàng trả trước tiền mua hàng bằng séc, doanh nghiệp đã nộp séc vào Ngân hàng nhưng chưa nhận được giấy báo Có của Ngân hàng
Nợ TK (1131, 1132) – Tiền đang chuyển
Có TK 131 Phải thu của khách hàng
3.5. Ngân hàng báo Có các khoản tiền đang chuyển đã vào tài khoản tiền gửi của doanh nghiệp
Nợ TK (1121, 1122) – Tiền gửi Ngân hàng
Có TK (1131, 1132) – Tiền đang chuyển
3.6. Ngân hàng báo Nợ các khoản tiền đang chuyển đã chuyển cho người bán, người cung cấp dịch vụ
Nợ TK 331 – Phải trả cho người bán
Có TK 113 (1131, 1132) Tiền đang chuyển.
4. Đánh giá lại các khoản tiền đang chuyển bằng ngoại tệ tại thời điểm lập báo cáo tài chính
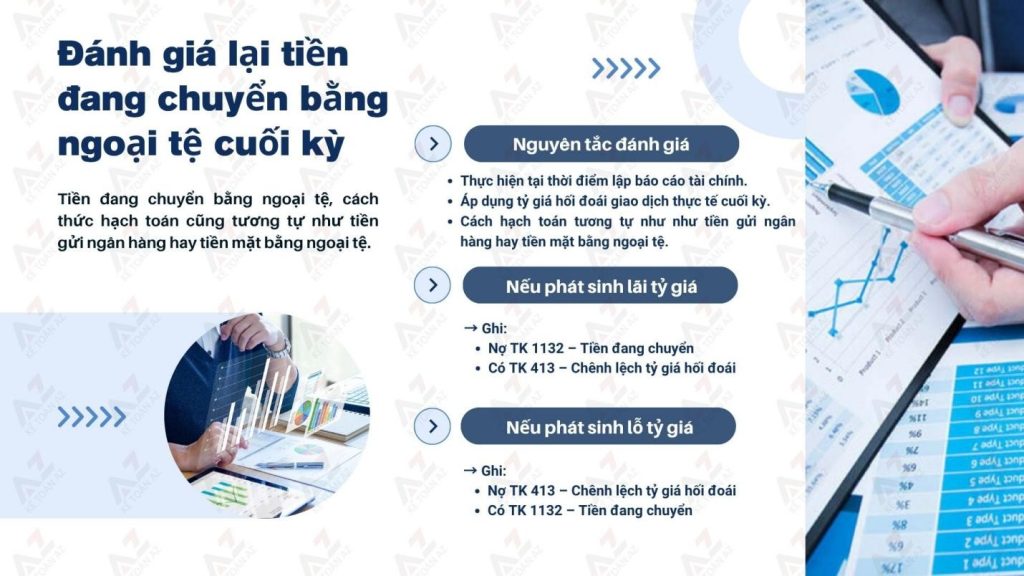
– Tiền đang chuyển bằng ngoại tệ, cách thức hạch toán cũng tương tự như tiền gửi ngân hàng hay tiền mặt bằng ngoại tệ.
Xem thêm: Hạch toán chi tiết tài khoản 111 – “Tiền mặt”
– Khi lập Báo cáo tài chính, kế toán sử dụng tỷ giá hối đoái giao dịch thực tế để đánh giá lại tiền đang chuyển là ngoại tệ cuối kỳ:
- Nếu phát sinh lãi tỷ giá hối đoái (tỷ giá ngoại tệ tăng so với đồng tiền Việt Nam), ghi:
Nợ TK (1132) – Tiền đang chuyển
Có TK 413 – Chênh lệch tỷ giá hối đoái
- Nếu phát sinh lỗ tỷ giá hối đoái (tỷ giá ngoại tệ giảm so với đồng tiền Việt Nam), ghi:
Nợ TK 413 – Chênh lệch tỷ giá hối đoái
Có TK (1132) Tiền đang chuyển
Tài khoản 113 – “Tiền đang chuyển” đóng vai trò trung gian trong quá trình luân chuyển tiền tệ của doanh nghiệp, phản ánh các khoản tiền đang trong giai đoạn xử lý giữa các hình thức thanh toán. Việc hạch toán đúng và kịp thời tài khoản này góp phần nâng cao độ chính xác của thông tin tài chính, hỗ trợ công tác quản trị và ra quyết định. Hiểu rõ nguyên tắc hạch toán tài khoản 113 không chỉ là yêu cầu chuyên môn của người làm kế toán mà còn là cơ sở để đảm bảo tính trung thực và hợp lý trong báo cáo tài chính của doanh nghiệp.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



