
Tìm hiểu quy định đăng ký, bố trí kế toán trưởng theo quy định mới nhất năm 2025.

Nội dung
- 1. Doanh nghiệp có bắt buộc phải bố trí kế toán trưởng hay không?
- 2. Điều kiện bổ nhiệm, bố trí kế toán trưởng
- 3. Thủ tục bổ nhiệm, bổ nhiệm lại, bố trí phụ trách kế toán
- 4. Đăng ký chữ ký thứ hai trong giao dịch thanh toán KBNN
- 5. Trường hợp bắt buộc mà doanh nghiệp không bố trí kế toán trưởng sẽ bị phạt tiền như thế nào?
1. Doanh nghiệp có bắt buộc phải bố trí kế toán trưởng hay không?
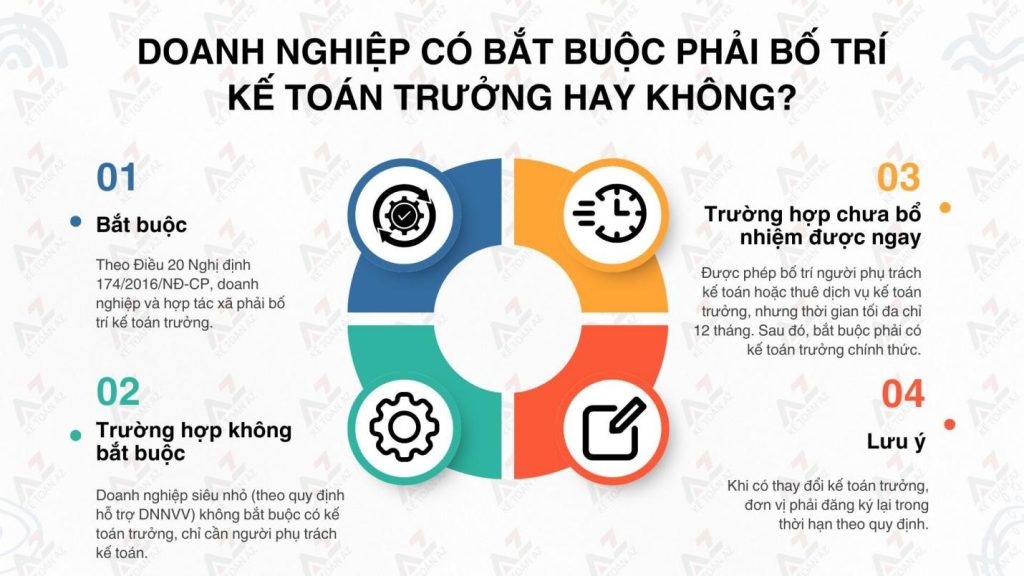
Căn cứ theo quy định tại khoản 1, khoản 2 Điều 20 Nghị định 174/2016/NĐ-CP thì các doanh nghiệp, hợp tác xã phải bố trí kế toán trưởng.
Trường hợp đơn vị chưa bổ nhiệm được ngay kế toán trưởng thì bố trí người phụ trách kế toán hoặc thuê dịch vụ làm kế toán trưởng theo quy định. Thời gian bố trí người phụ trách kế toán tối đa là 12 tháng, sau thời gian này đơn vị kế toán phải bố trí kế toán trưởng.
Tuy nhiên trừ các doanh nghiệp siêu nhỏ theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa được bố trí phụ trách kế toán mà không bắt buộc phải đăng ký kế toán trưởng.
Ngoài ra, những đơn vị đang hoạt động nhưng có sự thay đổi kế toán trưởng cũng phải thực hiện bố trí kế toán trưởng lại trong thời hạn quy định.
2. Điều kiện bổ nhiệm, bố trí kế toán trưởng
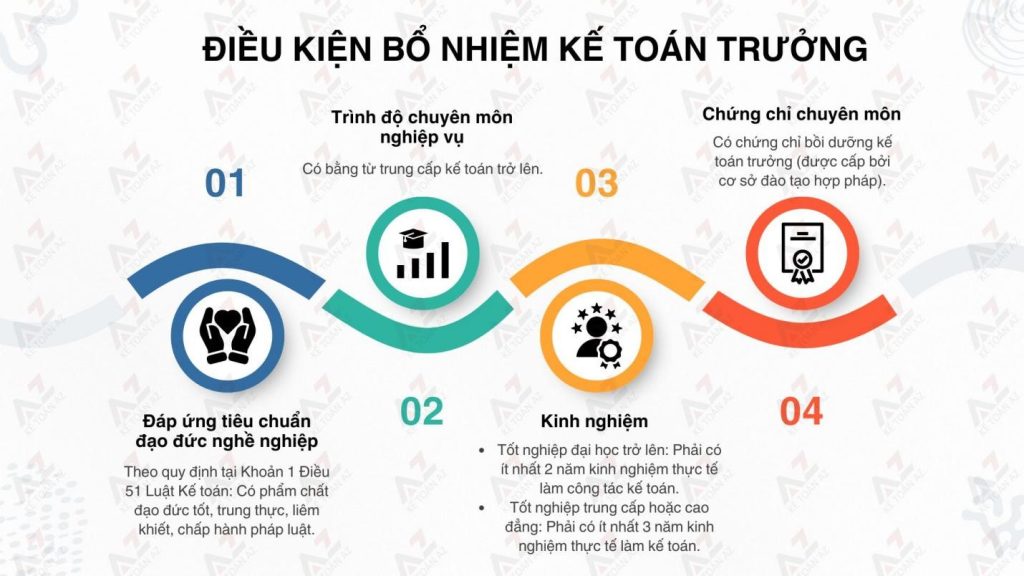
Tại khoản 1 Điều 54 Luật Kế toán 2015 quy định tiêu chuẩn và điều kiện của kế toán trưởng như sau:
– Các tiêu chuẩn quy định tại khoản 1 Điều 51 của Luật này;
– Có chuyên môn, nghiệp vụ về kế toán từ trình độ trung cấp trở lên;
– Có chứng chỉ bồi dưỡng kế toán trưởng;
– Có thời gian công tác thực tế về kế toán ít nhất là 02 năm đối với người có chuyên môn, nghiệp vụ về kế toán từ trình độ đại học trở lên và thời gian công tác thực tế về kế toán ít nhất là 03 năm đối với người có chuyên môn, nghiệp vụ về kế toán trình độ trung cấp, cao đẳng.
3. Thủ tục bổ nhiệm, bổ nhiệm lại, bố trí phụ trách kế toán
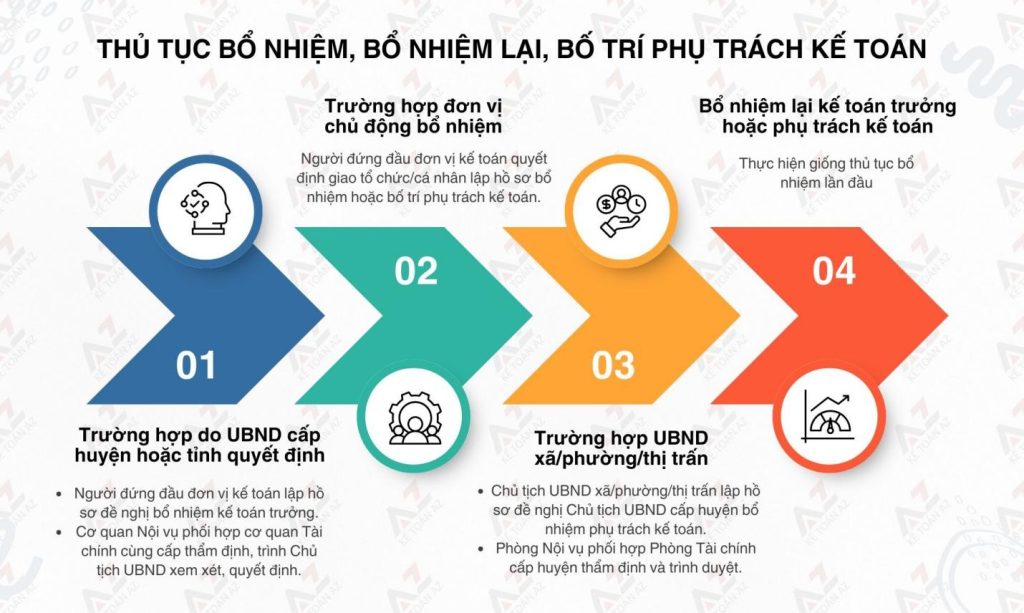
Căn cứ theo Điều 7 Thông tư 04/2018/TT-BNV quy định về thủ tục, thời điểm bổ nhiệm, bổ nhiệm lại kế toán trưởng, phụ trách kế toán, bố trí phụ trách kế toán như sau:
– Đối với các trường hợp quy định tại Khoản 1 và các điểm a, b, c Khoản 2 Điều 5 của Thông tư này, người đứng đầu đơn vị kế toán lập hồ sơ đề nghị cấp có thẩm quyền bổ nhiệm kế toán trưởng.
Cơ quan nội vụ chủ trì, phối hợp với cơ quan tài chính cùng cấp thẩm định hồ sơ, trình Chủ tịch Ủy ban nhân dân xem xét, quyết định đối với trường hợp quy định tại điểm b Khoản 2 Điều 5 Thông tư 04/2018/TT-BNV;
– Đối với các trường hợp quy định tại điểm d Khoản 2 và Khoản 3 Điều 5; Khoản 1 và Khoản 3 Điều 6 Thông tư 04/2018/TT-BNV, người đứng đầu đơn vị kế toán quyết định việc giao tổ chức, đơn vị, cá nhân thuộc thẩm quyền quản lý lập hồ sơ để bổ nhiệm kế toán trưởng, phụ trách kế toán; bố trí phụ trách kế toán;
– Đối với trường hợp quy định tại Khoản 2 Điều 6 Thông tư 04/2018/TT-BNV, Chủ tịch Ủy ban nhân dân xã, phường, thị trấn lập hồ sơ đề nghị Chủ tịch Ủy ban nhân dân cấp huyện bổ nhiệm phụ trách kế toán. Phòng Nội vụ chủ trì, phối hợp với Phòng Tài chính cấp huyện thẩm định hồ sơ, trình Chủ tịch Ủy ban nhân dân cấp huyện xem xét, quyết định;
– Thủ tục bổ nhiệm lại kế toán trưởng, phụ trách kế toán được thực hiện như thủ tục bổ nhiệm kế toán trưởng, phụ trách kế toán.
4. Đăng ký chữ ký thứ hai trong giao dịch thanh toán KBNN
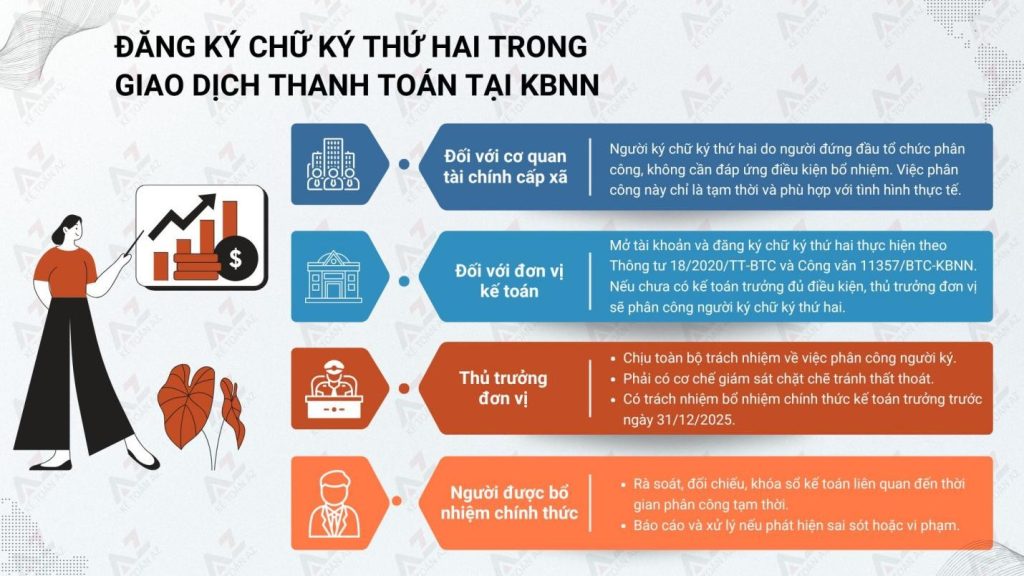
Ngày 25/7/2025, Bộ Tài chính đã thông qua Công văn 11357/BTC-KBNN năm 2025 về việc hướng dẫn nội dung liên quan đến việc đăng ký và sử dụng tài khoản của các đơn vị cấp xã tại Kho bạc nhà nước khi thực hiện mô hình chính quyền địa phương 2 cấp, cụ thể:
Đối với cơ quan tài chính cấp xã
Người được phân công để ký chữ kỷ thứ hai (theo hướng dẫn tại mục 2 Công văn 11357/BTC-KBNN năm 2025) do người đứng đầu tổ chức quyết định phù hợp với điều kiện cụ thể, đảm bảo thực hiện được nhiệm vụ, không bị ràng buộc theo các tiêu chuẩn, điều kiện để bổ nhiệm (do trường hợp này chỉ phân công mà không phải bổ nhiệm).
Đối với đơn vị kế toán
Việc mở tài khoản giao dịch và đăng ký chữ ký thứ hai tại KBNN thực hiện theo quy định tại Thông tư 18/2020/TT-BTC và hướng dẫn tại mục 1 Công văn 11357/BTC-KBNN năm 2025.
- Trong trường hợp, khi đã rà soát nhưng chưa bổ nhiệm được kế toán trưởng đủ tiêu chuẩn thì thủ trưởng đơn vị kế toán quyết định tạm thời phân công một người trong đơn vị đăng ký chữ ký thứ hai với KBNN.
- Sau khi phân công tạm thời, Thủ trưởng chịu hoàn toàn trách nhiệm về việc phân công và phải có cơ chế giám sát để phòng ngừa tiêu cực, tham nhũng, thất thoát.
- Thủ trưởng đơn vị có thẩm quyền ký văn bản tạm thời phân công chịu trách nhiệm về tính pháp lý của các hồ sơ văn bản tạm thời phân công. KBNN không kiểm soát tính pháp lý của các văn bản phân công.
- Thủ trưởng đơn vị có trách nhiệm khẩn trương thực hiện thủ tục để bổ nhiệm kế toán trưởng phụ trách kế toán đủ tiêu chuẩn, điều kiện theo quy định của Luật Kế toán 2015 trước ngày 31/12/2025; đảm bảo quản lý chặt chẽ, an toàn tài sản, kinh phí của đơn vị theo quy định của pháp luật.
- Người được bổ nhiệm kế toán trưởng phụ trách kế toán của đơn vị kế toán có trách nhiệm rà soát lại các giao dịch thanh toán trong thời gian phân công tạm thời người ký chữ ký thứ hai, đối chiếu số liệu, khoá sổ kế toán và các công việc kế toán khác theo đúng quy định của pháp luật. Trường hợp phát hiện các sai sót hoặc vi phạm, cần báo cáo ngay với thủ trưởng đơn vị để xem xét, xử lý theo quy định.
5. Trường hợp bắt buộc mà doanh nghiệp không bố trí kế toán trưởng sẽ bị phạt tiền như thế nào?
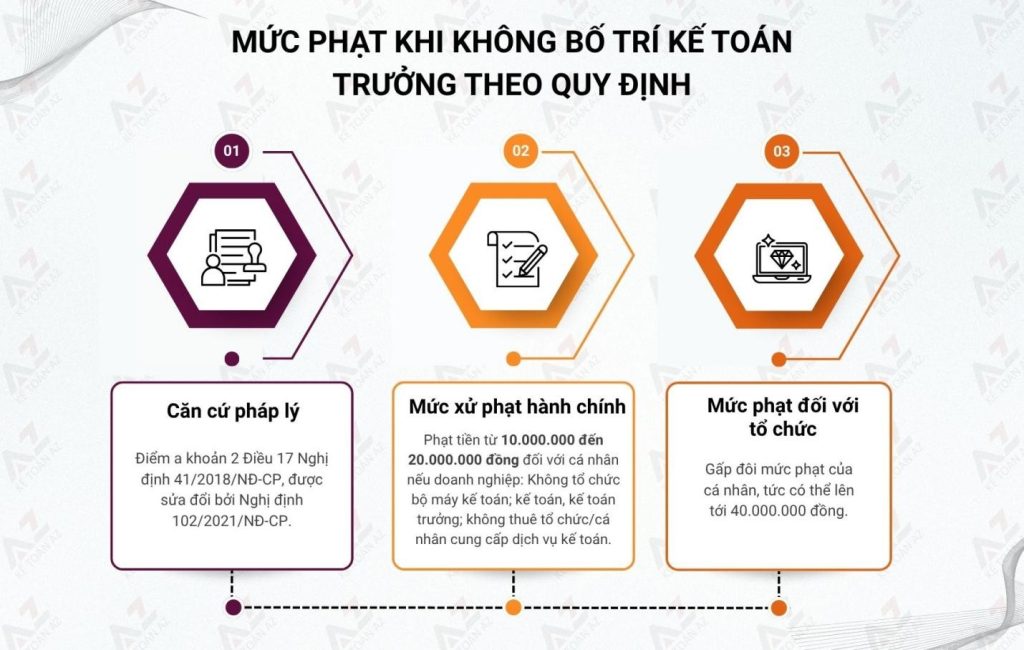
Điểm a khoản 2 Điều 17 Nghị định 41/2018/NĐ-CP về quy định xử phạt vi phạm hành chính trong lĩnh vực kế toán, kiểm toán độc lập có quy định xử phạt đối với hành vi không bố trí kế toán trưởng. Cụ thể:
“2. Phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng đối với một trong các hành vi sau:
a) Không tổ chức bộ máy kế toán của đơn vị kế toán; không bố trí người làm kế toán, làm kế toán trưởng hoặc không thuê tổ chức, cá nhân kinh doanh dịch vụ kế toán làm kế toán, làm kế toán trưởng theo quy định;”
Theo quy định tại Điều 6 Nghị định 41/2018/NĐ-CP sửa đổi bởi Khoản 2 Điều 5 Nghị định 102/2021/NĐ-CP quy định mức phạt trên là mức phạt dành cho cá nhân đối với tổ chức thì mức phạt sẽ gấp đôi.
Lưu ý
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



