
Trong hoạt động kế toán doanh nghiệp, việc phản ánh và quản lý chính xác các khoản phải thu là yếu tố then chốt giúp đảm bảo tính minh bạch và hiệu quả trong công tác tài chính. Bên cạnh các khoản phải thu từ khách hàng hay nội bộ, còn tồn tại một nhóm các khoản phải thu khác phát sinh ngoài dự kiến hoặc không thường xuyên, được theo dõi thông qua tài khoản 138 – Phải thu khác. Việc nắm vững nguyên tắc hạch toán tài khoản 138 không chỉ giúp kế toán ghi nhận đúng bản chất nghiệp vụ kinh tế phát sinh mà còn hỗ trợ doanh nghiệp trong công tác kiểm soát tài sản và phòng ngừa rủi ro tài chính.

1. Nguyên tắc kế toán
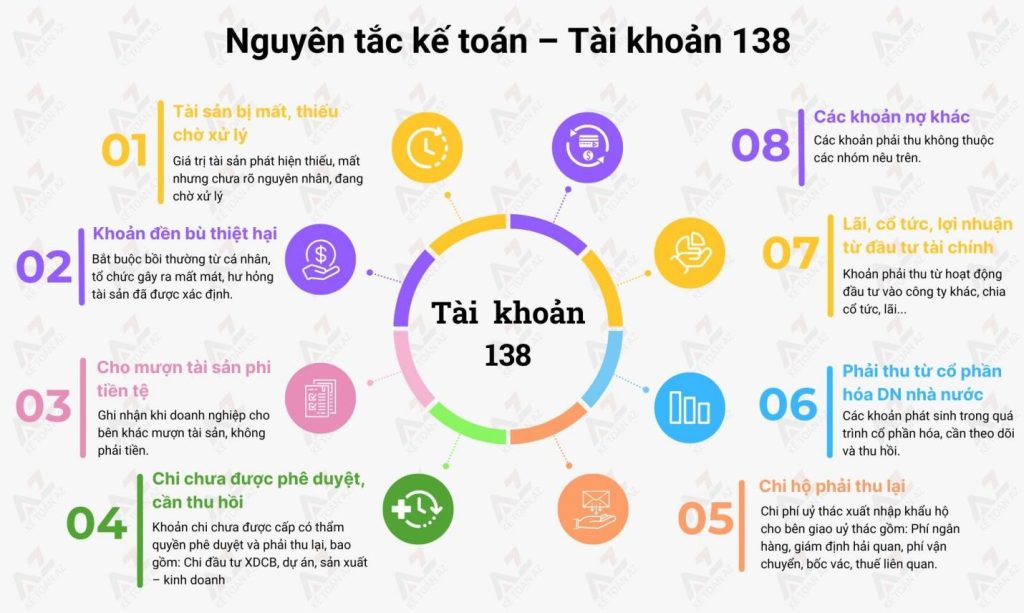
Tài khoản này dùng để phản ánh các khoản nợ phải thu ngoài phạm vi đã phản ánh ở các tài khoản phải thu (tài khoản 131, 136) và tình hình thanh toán các khoản nợ phải thu này, cụ thể:
– Giá trị tài sản bị mất hoặc thiếu đã được phát hiện nhưng chưa rõ nguyên nhân và phải chờ xử lý;
– Các khoản đền bù thiệt hại từ cá nhân hoặc tổ chức gây ra như mất mát, hư hỏng tài sản…. đã được xủ lý bắt bồi thường;
– Các khoản cho bên khác mượn bằng tài sản phi tiền tệ (nếu cho mượn bằng tiền thì phải kế toán là cho vay trên TK 1283);
– Các khoản đã chi nhưng không được cấp có thẩm quyền phê duyệt cần thu hồi như chi cho dự án, chi cho các khoản đầu tư XDCB, chi phí sản xuất, kinh doanh;
– Các khoản chi hộ cần phải thu lại, ví dụ như chi phí uỷ thác xuất nhập khẩu chi hộ, cho bên giao uỷ thác xuất khẩu về phí ngân hàng, phí giám định hải quan, phí vận chuyển, bốc vác, hoặc thuế liên quan;
– Các khoản phải thu phát sinh trong quá trình cổ phần hóa doanh nghiệp nhà nước;
– Tiền lãi, cổ tức, lợi nhuận từ các hoạt động đầu tư tài chính;
– Các khoản nợ khác ngoài các khoản trên.
2. Kết cấu và nội dung phản ánh của TK138 – “Phải thu khác”
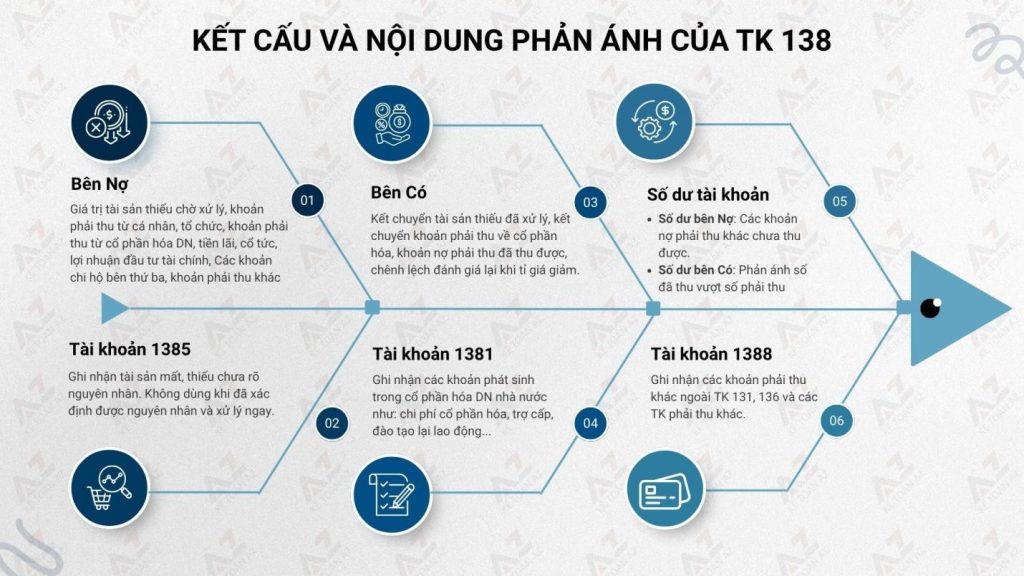
| Bên Nợ | Bên Có |
| – Giá trị tài sản thiếu chờ xử lý; – Khoản phải thu từ các cá nhân, tập thể liên quan trong và ngoài doanh nghiệp đối với tài sản thiếu đã xác định được nguyên nhân và có biên bản xử lý ngay; – Số tiền phải thu phát sinh từ cổ phần hóa doanh nghiệp nhà nước; – Tiền lãi, cổ tức, lợi nhuận từ các hoạt động đầu tư tài chính; – Các khoản chi hộ bên thứ ba phải thu hồi, các khoản nợ phải thu khác; – Đánh giá lại các khoản phải thu bằng ngoại tệ (trường hợp tỷ giá ngoại tệ tăng so với Đồng Việt Nam) | – Kết chuyển giá trị tài sản thiếu vào các tài khoản liên quan theo quyết định ghi trong biên bản xử lý; – Kết chuyển các khoản phải thu về cổ phần hóa doanh nghiệp nhà nước; – Số tiền đã thu được về các khoản nợ phải thu khác; – Đánh giá lại các khoản phải thu bằng ngoại tệ (trường hợp tỷ giá ngoại tệ giảm so với Đồng Việt Nam). |
| Số dư bên Nợ: Các khoản nợ phải thu khác chưa thu được. |
Lưu ý: TK138 – “Phải thu khác” có thể có số dư bên Có – phản ánh số đã thu nhiều hơn số phải thu (trường hợp cá biệt và trong chi tiết của từng đối tượng cụ thể).
– Phải thu khác (TK138) có 3 tài khoản cấp 2:
- Tài khoản 1381 – Tài sản thiếu chờ xử lý: Ghi nhận giá trị tài sản thiếu chưa xác định nguyên nhân, cần chờ quyết định xử lý.
Lưu ý: Trong mọi trường hợp phát hiện thiếu tài sản, phải truy tìm nguyên nhân và người phạm lỗi để có biện pháp xử lý cụ thể.
– Hạch toán vào TK1381: Khi chưa xác định được nguyên nhân về thiếu, mất mát, hư hỏng tài sản của doanh nghiệp phải chờ xử lý.
– Không hạch toán vào TK1381: Khi đã xác định được nguyên nhân và đã có biên bản xử lý ngay trong kỳ thì ghi nhận vào các tài khoản liên quan.
- Tài khoản 1385 – Phải thu về cổ phần hóa: Ghi nhận các khoản phải thu phát sinh trong quá trình cổ phần hóa doanh nghiệp như:.Chi phí cổ phần hoá, trợ cấp cho lao động thôi việc, mất việc, hỗ trợ đào tạo lại lao động trong doanh nghiệp cổ phần hoá,…
- Tài khoản 1388 – Phải thu khác: Ghi nhận các khoản phải thu ngoài phạm vi của các tài khoản phải thu khác.
3. Phương pháp hạch toán một số nghiệp vụ kinh tế phát sinh
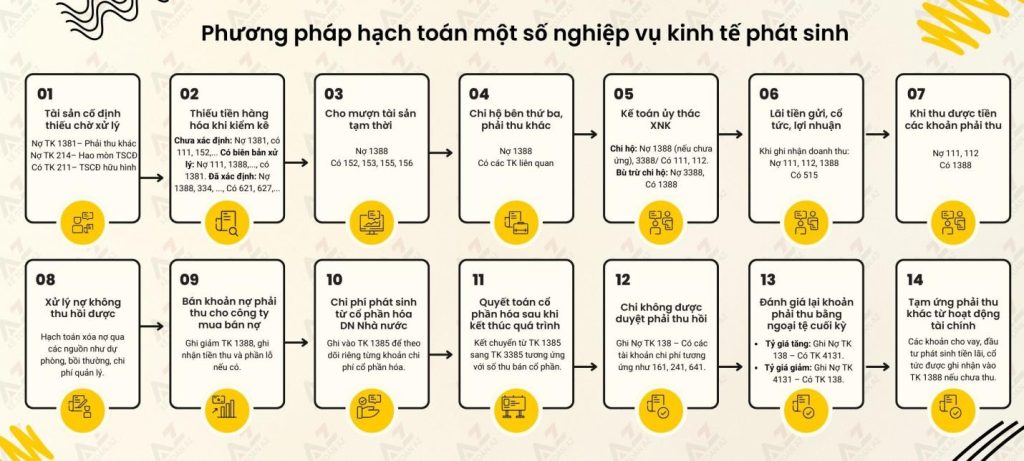
Căn cứ Khoản 3 Điều 21 Thông tư 200/2014/TT-BTC quy định về một số giao dịch kinh tế chủ yếu của tài khoản 138 – “Phải thu khác” như sau:
3.1. Tài sản cố định hữu hình dùng cho hoạt động sản xuất, kinh doanh phát hiện thiếu, chưa xác định rõ nguyên nhân, chờ xử lý, ghi:
Nợ TK 1381 – Phải thu khác: Giá trị còn lại của TSCĐ
Nợ TK 214 – Hao mòn TSCĐ: Giá trị hao mòn
Có TK 211 – Tài sản cố định hữu hình: Nguyên giá
3.2. TSCĐ hữu hình dùng cho hoạt động sự nghiệp, dự án hoặc hoạt động phúc lợi phát hiện thiếu, chưa xác định rõ nguyên nhân, chờ xử lý, ghi giảm TSCĐ:
Nợ TK 214 – Hao mòn TSCĐ: Giá trị hao mòn
Nợ TK 466 – Nguồn kinh phí đã hình thành TSCĐ: Giá trị còn lại (TSCĐ dùng cho hoạt động sự nghiệp, dự án)
Nợ TK 3533 – Quỹ phúc lợi đã hình thành TSCĐ: Giá trị còn lại (TSCĐ dùng cho hoạt động phúc lợi)
Có TK 211 – Tài sản cố định hữu hình: Nguyên giá.
– Đồng thời phản ánh phần giá trị còn lại của tài sản thiếu chờ xử lý, ghi:
Nợ TK 1381 – Phải thu khác
Có TK 3532 – Quỹ khen thưởng, phúc lợi
Có TK 338- Phải trả, phải nộp khác (TSCĐ dùng cho sự nghiệp, DA).
3.3. Trường hợp tiền mặt tồn quỹ, vật tư, hàng hóa ,… phát hiện thiếu khi kiểm kê:
a) Khi chưa xác định rõ nguyên nhân, chờ xử lý, ghi:
Nợ TK 1381 – Phải thu khác
Có TK 111, 152, 153, 155, 156.
b) Khi có biên bản xử lý của cấp có thẩm quyền đối với tài sản thiếu, căn cứ vào quyết định xử lý, ghi:
Nợ TK 111 – Tiền mặt (cá nhân, tổ chức nộp tiền bồi thường)
Nợ TK 1388 – Phải thu khác (cá nhân, tổ chức phải nộp tiền bồi thường)
Nợ TK 334 – Phải trả người lao động: Số bồi thường trừ vào lương
Nợ TK 632 – Giá vốn hàng bán: Giá trị hao hụt mất mát của hàng tồn kho sau khi trừ số thu bồi thường theo quyết định xử lý
Nợ TK 811 – Chi phí khác: Phần giá trị còn lại của TSCĐ thiếu qua kiểm kê phải tính vào tổn thất của doanh nghiệp
Có TK 1381 – Tài sản thiếu chờ xử lý.
c) Trường hợp tài sản phát hiện thiếu đã xác định được ngay nguyên nhân và người chịu trách nhiệm thì căn cứ nguyên nhân hoặc người chịu trách nhiệm bồi thường, ghi:
Nợ TK 1388 – Phải thu khác: Số phải bồi thường
Nợ TK 334 – Phải trả người lao động: Số bồi thường trừ vào lương
Nợ TK 632 – Giá vốn hàng bán: Giá trị hao hụt, mất mát của hàng tồn kho sau khi trừ số thu bồi thường theo quyết định xử lý
Có TK 621 – Chi phí nguyên liệu, vật liệu trực tiếp
Có TK 627 – Chi phí sản xuất chung
Có TK 152, 153, 155, 156
Có TK 111, 112.
3.4. Các khoản cho mượn tài sản tạm thời, ghi:
Nợ TK 1388 – Phải thu khác
Có TK 152, 153, 155, 156,…
3.5. Các khoản chi hộ bên thứ ba phải thu hồi, các khoản phải thu khác, ghi:
Nợ TK 1388 – Phải thu khác
Có TK liên quan.
3.6. Kế toán giao dịch ủy thác xuất – nhập khẩu tại bên nhận ủy thác:
a) Khi bên nhận uỷ thác chi hộ cho bên giao uỷ thác, ghi:
Nợ TK 1388 – Phải thu khác (nếu bên giao ủy thác chưa ứng tiền)
Nợ TK 3388- Phải trả phải nộp khác (trừ vào tiền nhận của bên giao ủy thác)
Có TK 111, 112,…
b) Khi được doanh nghiệp uỷ thác xuất khẩu thanh toán bù trừ với các khoản đã chi hộ, kế toán doanh nghiệp nhận uỷ thác xuất khẩu ghi:
Nợ TK 3388 – Phải trả khác
Có TK 1388 – Phải thu khác.
c) Kế toán chi tiết các giao dịch thanh toán xuất – nhập khẩu ủy thác được thực hiện theo hướng dẫn của tài khoản 338 – Phải trả khác; Kế toán các khoản thuế GTGT hàng nhập khẩu, thuế TTĐB, thuế nhập khẩu tại bên giao và nhận ủy thác thực hiện theo hướng dẫn của tài khoản 333 – Thuế và các khoản phải nộp Nhà nước.
3.7. Định kỳ khi xác định tiền lãi cho vay, lãi tiền gửi, cổ tức, lợi nhuận được chia phải thu, ghi:
Nợ TK 111, 112,…: Số đã thu được tiền
Nợ TK 1388 – Phải thu khác
Có TK 515 – Doanh thu hoạt động tài chính.
3.8. Khi thu được tiền của các khoản nợ phải thu khác, ghi:
Nợ TK 111 – Tiền mặt
Nợ TK 112 – Tiền gửi Ngân hàng
Có TK 1388 – Phải thu khác.
3.9. Khi có quyết định xử lý nợ phải thu khác không có khả năng thu hồi:
Nợ TK 111 – Tiền mặt: Số bồi thường của cá nhân, tập thể có liên quan
Nợ TK 334 – Phải trả người lao động: Số bồi thường trừ vào lương
Nợ TK 2293 – Dự phòng tổn thất tài sản (nếu được bù đắp bằng khoản dự phòng phải thu khó đòi)
Nợ TK 642 – Chi phí quản lý doanh nghiệp: Số hạch toán vào chi phí
Có TK 1388 – Phải thu khác.
3.10. Khi các doanh nghiệp hoàn thành thủ tục bán các khoản phải thu khác (đang được phản ánh trên Bảng Cân đối kế toán) cho công ty mua bán nợ, ghi:
Nợ TK 111, 112,….: Số tiền thu được từ việc bán khoản nợ phải thu
Nợ TK 2293 – Dự phòng tổn thất tài sản: Số chênh lệch được bù đắp bằng khoản dự phòng phải thu khó đòi
Nợ TK liên quan: Số chênh lệch giữa giá gốc khoản nợ phải thu khó đòi với số tiền thu được từ bán khoản nợ và số đã được bù đắp bằng khoản dự phòng nợ phải thu khó đòi
Có TK 1388 – Phải thu khác.
3.11. Khi phát sinh chi phí cổ phần hóa doanh nghiệp nhà nước, ghi:
Nợ TK 1385 – Phải thu về cổ phần hóa: Chi tiết chi phí cổ phần hóa
Có TK 111, 112, 152, 331,…
3.12. Khi kết thúc quá trình cổ phần hóa, doanh nghiệp phải báo cáo và thực hiện quyết toán các khoản chi về cổ phần hóa với cơ quan quyết định cổ phần hóa
Tổng số chi phí cổ phần hóa, chi trợ cấp cho lao động thôi việc, mất việc, chi hỗ trợ đào tạo lại lao động,… được trừ (-) vào số tiền thu bán cổ phần thuộc vốn Nhà nước thu được từ cổ phần hoá doanh nghiệp nhà nước, ghi:
Nợ TK 3385 – Phải trả về cổ phần hóa: Tiền thu bán cổ phần thuộc vốn NN
Có TK 1385 – Phải thu về cổ phần hóa.
3.13. Các khoản chi cho hoạt động sự nghiệp, dự án, chi đầu tư XDCB, chi phí SXKD nhưng không được cấp có thẩm quyền phê duyệt phải thu hồi, ghi:
Nợ TK 138 – Phải thu khác
Có TK 161, 241, 641, 642,…
3.14. Khi lập Báo cáo tài chính, số dư nợ phải thu khác có gốc ngoại tệ được đánh giá theo tỷ giá giao dịch thực tế tại thời điểm lập Báo cáo tài chính:
– Nếu tỷ giá ngoại tệ tăng so với tỷ giá Đồng Việt Nam, ghi:
Nợ TK 138 – Phải thu khác
Có TK 4131 – Chênh lệch tỷ giá hối đoái.
– Nếu tỷ giá ngoại tệ giảm so với tỷ giá Đồng Việt Nam, ghi:
Nợ TK 4131 – Chênh lệch tỷ giá hối đoái
Có TK 138 – Phải thu khác.
Tóm lại, tài khoản 138 giữ vai trò quan trọng trong việc phản ánh các khoản phải thu “Khác”, đòi hỏi người làm kế toán cần tuân thủ chặt chẽ các nguyên tắc hạch toán nhằm đảm bảo tính chính xác, kịp thời và minh bạch cho báo cáo tài chính. Việc vận dụng đúng các nguyên tắc này không chỉ giúp doanh nghiệp quản lý hiệu quả các khoản công nợ mà còn góp phần nâng cao chất lượng thông tin tài chính, phục vụ tốt cho công tác điều hành và ra quyết định kinh doanh.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



