
Trong bối cảnh nền kinh tế toàn cầu ngày càng phát triển và hội nhập, việc xây dựng một hệ thống báo cáo tài chính minh bạch, nhất quán và dễ so sánh giữa các quốc gia trở nên hết sức cần thiết. Chuẩn mực kế toán đóng vai trò như một khung pháp lý và chuyên môn giúp doanh nghiệp ghi nhận, trình bày và giải thích các thông tin tài chính một cách chính xác và có hệ thống. Việc hiểu rõ về chuẩn mực kế toán không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn góp phần nâng cao uy tín, tính minh bạch và hiệu quả trong hoạt động tài chính. Bài viết dưới đây sẽ cung cấp cái nhìn tổng quan về chuẩn mực kế toán, bao gồm khái niệm, vai trò, phân loại và một số chuẩn mực phổ biến đang được áp dụng hiện nay.

Căn cứ Điều 7 Luật Kế toán 2015 quy định chuẩn mực kế toán như sau: “Chuẩn mực kế toán gồm những quy định và phương pháp kế toán cơ bản để lập báo cáo tài chính.”
Theo đó, chuẩn mực kế toán là những quy định, nguyên tắc, phương pháp và thủ tục được áp dụng trong việc ghi chép, phân loại, tổng hợp và lập báo cáo tài chính của doanh nghiệp.
Chuẩn mực kế toán có thể được xây dựng và áp dụng theo các hệ thống khác nhau, phụ thuộc vào quốc gia, tổ chức hoặc lĩnh vực kế toán cụ thể.
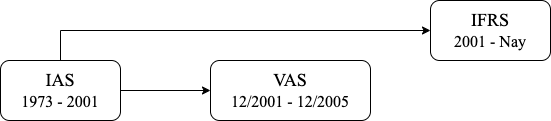
1. Nguồn gốc hình thành
| Tên chuẩn mực | Cơ quan ban hành | Ghi chú |
| IAS | IASC | Tiền thân của IFRS |
| IFRS | IASB | Kế thừa và mở rộng từ IAS |
| VAS | Bộ Tài chính Việt Nam | Áp dụng tại Việt Nam, dựa trên IAS |
IAS – International Accounting Standards (Chuẩn mực kế toán quốc tế)
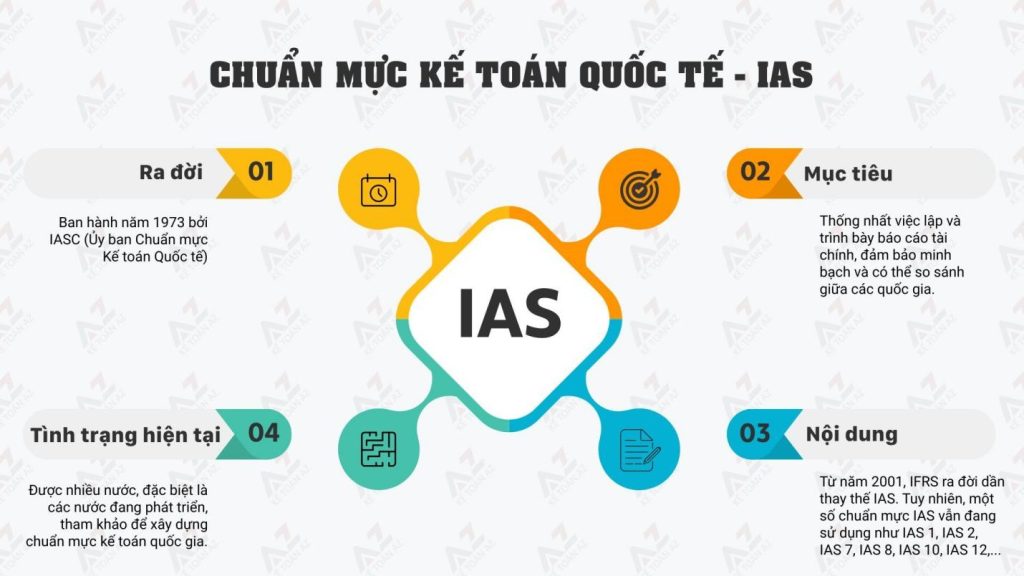
- Ra đời: IAS được ban hành lần đầu tiên vào năm 1973 bởi Ủy ban Chuẩn mực Kế toán Quốc tế (IASC – International Accounting Standards Committee).
- Mục tiêu: Đưa ra một bộ chuẩn mực kế toán thống nhất, giúp việc lập và trình bày báo cáo tài chính trở nên minh bạch và có thể so sánh giữa các quốc gia.
- Nội dung: Bộ chuẩn mực IAS gồm nhiều chuẩn mực nhỏ, nhưng từ năm 2001, đã có bộ chuẩn mực mới hơn được ra đời dần thay thế các chuẩn mực IAS cũ, được gọi là IFRS. Tuy nhiên, hiện tại vẫn có một số chuẩn mực IAS đang được sử dụng. Bao gồm: IAS 1, IAS 2, IAS 7, IAS 8, IAS 10, IAS 12, IAS 16, IAS 19, IAS 20, IAS 21, IAS 23, IAS 24, IAS 26, IAS 27, IAS 28, IAS 29, IAS 32, IAS 33, IAS 34, IAS 36, IAS 37, IAS 38, IAS 40, IAS 41.
- Tình trạng hiện tại: Được nhiều quốc gia sử dụng như một tài liệu tham khảo để xây dựng chuẩn mực kế toán quốc gia, nhất là ở các nước đang phát triển.
- Nếu các nguyên tắc của IFRS mâu thuẫn với các nguyên tắc của IAS thì sẽ ưu tiên áp dụng IFRS
2. So sánh tổng quan VAS / IAS / IFRS
VAS – Vietnamese Accounting Standards (Chuẩn mực kế toán Việt Nam)
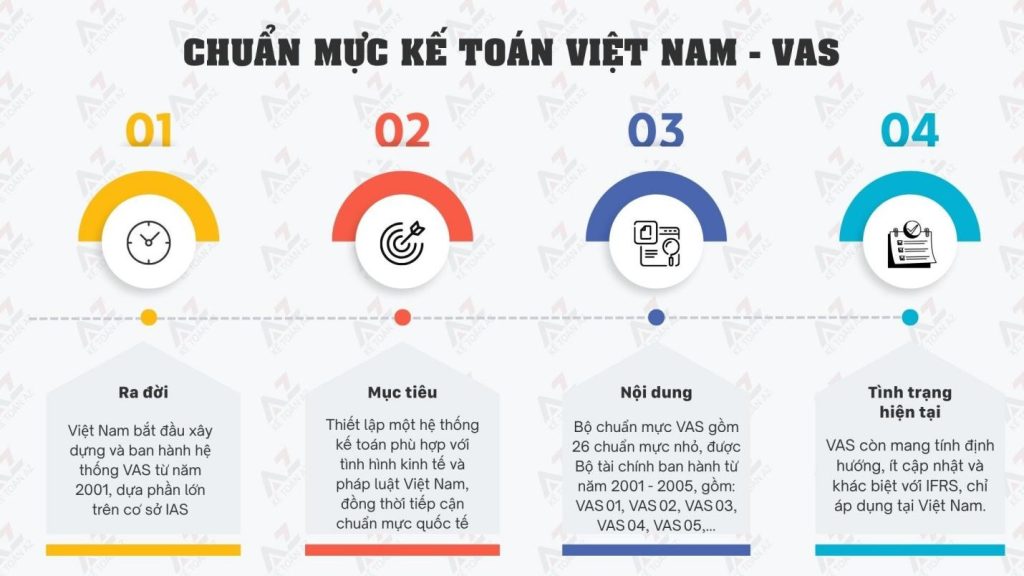
- Ra đời: Việt Nam bắt đầu xây dựng và ban hành hệ thống VAS từ năm 2001, dựa phần lớn trên cơ sở IAS (các phiên bản trước năm 2000).
- Mục tiêu: Thiết lập một hệ thống kế toán phù hợp với tình hình kinh tế và pháp luật Việt Nam, đồng thời tiếp cận chuẩn mực quốc tế.
- Nội dung: Bộ chuẩn mực VAS gồm 26 chuẩn mực nhỏ, được Bộ tài chính ban hành từ năm 2001‑2005, gồm: VAS 01, VAS 02, VAS 03, VAS 04, VAS 05, VAS 06, VAS 07, VAS 08, VAS 10, VAS 11, VAS 14, VAS 15, VAS 16, VAS 17, VAS 18, VAS 19, VAS 21, VAS 22, VAS 23, VAS 24, VAS 25, VAS 26, VAS 27, VAS 28, VAS 29, VAS 30
- Tình trạng hiện tại: VAS vẫn còn mang tính chất “định hướng” hơn là “nguyên tắc”, ít cập nhật so với IFRS, và có sự khác biệt nhất định về nội dung, cách ghi nhận và trình bày. Chỉ áp dụng tại lãnh thổ Việt Nam.
IFRS – International Financial Reporting Standards (Chuẩn mực báo cáo tài chính quốc tế)
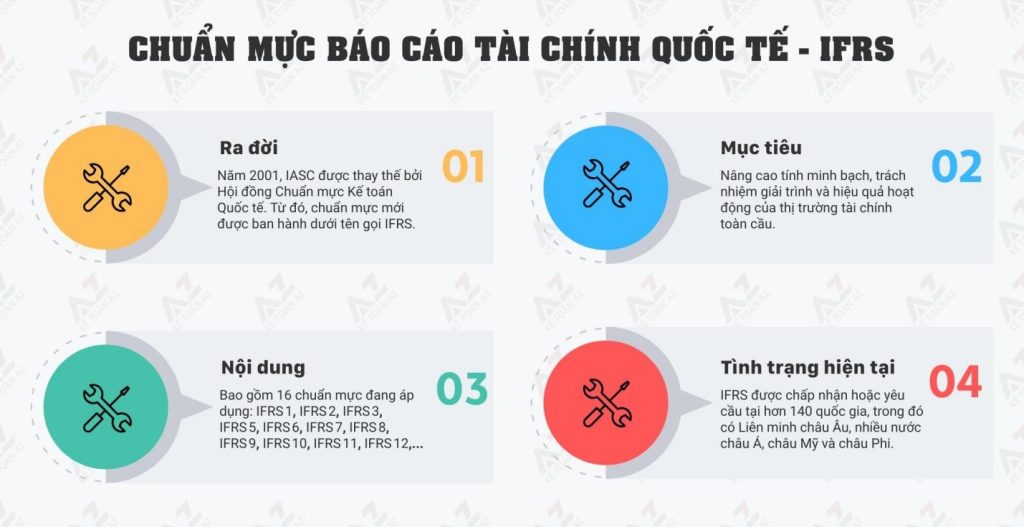
- Ra đời: Năm 2001, IASC được thay thế bởi Hội đồng Chuẩn mực Kế toán Quốc tế (IASB – International Accounting Standards Board). Từ đó, chuẩn mực mới được ban hành dưới tên gọi IFRS.
- Mục tiêu: Nâng cao tính minh bạch, trách nhiệm giải trình và hiệu quả hoạt động của thị trường tài chính toàn cầu.
- Nội dung: Bao gồm cả các chuẩn mực IFRS mới và các IAS cũ được kế thừa, chỉnh sửa và cập nhật. Bao gồm 16 chuẩn mực đang áp dụng: IFRS 1, IFRS 2, IFRS 3, IFRS 5, IFRS 6, IFRS 7, IFRS 8, IFRS 9, IFRS 10, IFRS 11, IFRS 12, IFRS 13, IFRS 14, IFRS 15, IFRS 16, IFRS 17.
- Tình trạng hiện tại: IFRS được chấp nhận hoặc yêu cầu tại hơn 140 quốc gia, trong đó có Liên minh châu Âu, nhiều nước châu Á, châu Mỹ, và châu Phi.
- Nếu các nguyên tắc của IFRS mâu thuẫn với các nguyên tắc của IAS thì sẽ ưu tiên áp dụng IFRS
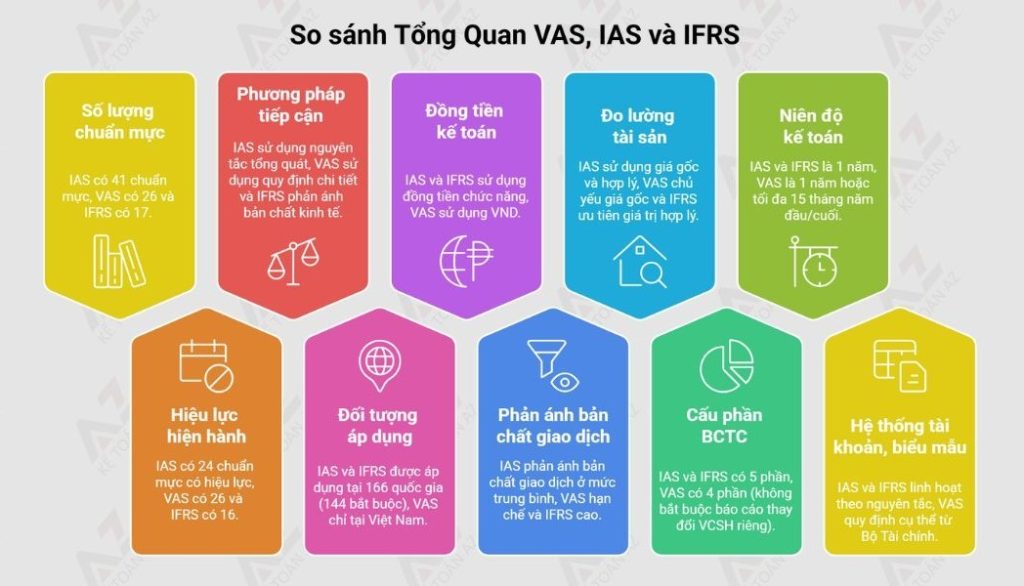
- So sánh tổng quan VAS / IAS / IFRS
Tuy mỗi hệ thống chuẩn mực có nguyên tắc và nội dung khác nhau, so sánh tổng quan 3 hệ thống chuẩn mực kế toán qua bảng như sau:
| Tiêu chí | IAS (Chuẩn mực kế toán quốc tế) | VAS (Chuẩn mực kế toán Việt Nam) | IFRS (Chuẩn mực báo cáo tài chính quốc tế) |
| Số lượng chuẩn mực | 41 | 26 | 17 |
| Phương pháp tiếp cận | Principles-based: nguyên tắc tổng quát | Rule-based: quy định chi tiết, ít linh hoạt | Principles-based: hướng đến phản ánh bản chất hơn hình thức |
| Hiệu lực hiện hành | 24 | 26 | 16 |
| Đối tượng áp dụng | 166 quốc gia trong đó có 144 quốc gia bắt buộc | Chỉ áp dụng tại Việt Nam | 166 quốc gia trong đó có 144 quốc gia bắt buộc |
| Đồng tiền kế toán | Đồng tiền chức năng | VND | Đồng tiền chức năng |
| Khả năng phản ánh bản chất giao dịch | Trung bình – phản ánh bản chất tương đối | Hạn chế – nghiêng về hình thức pháp lý, thủ tục | Cao – phản ánh bản chất kinh tế thực sự |
| Đo lường tài sản | Giá gốc và hợp lý (có phân biệt) | Chủ yếu theo giá gốc lịch sử | Ưu tiên giá trị hợp lý (fair value), đặc biệt với tài sản tài chính |
| Cấu phần của BCTC | 5 phần | 4 phần (Không bắt buộc trình bày thành báo cáo riêng của báo cáo thay đổi vốn chủ sở hữu (chỉ là phần trong thuyết minh) | 5 phần |
| Niên độ BTCT (kỳ kế toán) | 1 năm | 1 năm hoặc tối đa 15 tháng trong năm tài chính đầu tiên hoặc năm tài chính cuối cùng. | 1 năm |
| Hệ thống tài khoản, biểu mẫu BCTC, chứng từ kế toán | Dựa trên các nguyên tắc, có thể thay đổi để phù hợp và thuận lợi với DN | Dựa trên các quy tắc, bắt buộc theo quy định của Bộ Tài chính | Dựa trên các nguyên tắc, có thể thay đổi để phù hợp và thuận lợi với DN |
Chuẩn mực kế toán là hệ thống nguyên tắc và quy định nhằm đảm bảo tính minh bạch, nhất quán và đáng tin cậy trong báo cáo tài chính. Trên thế giới, các hệ thống chuẩn mực như IAS, IFRS và VAS được xây dựng với mục tiêu chung nhưng có sự khác biệt về cách tiếp cận và mức độ cập nhật. Trong khi IAS và IFRS là chuẩn quốc tế với phạm vi áp dụng rộng rãi, VAS được xây dựng phù hợp với điều kiện Việt Nam nhưng còn hạn chế về tính linh hoạt và hội nhập. Việc so sánh các hệ thống này giúp hiểu rõ hơn xu hướng kế toán hiện đại và định hướng chuyển đổi tại Việt Nam để phù hợp với bối cảnh nền kinh tế toàn cầu ngày càng phát triển và hội nhập.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



